新能源汽车上中下游产业链图谱及整车制造核心解析
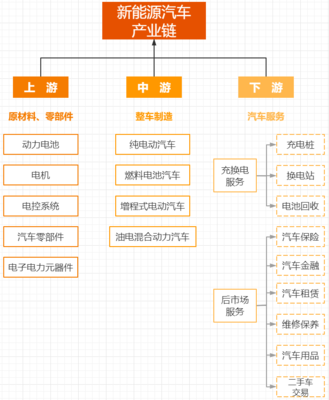
新能源汽车产业是集成了新能源、新材料、互联网、人工智能等多种变革性技术的战略性新兴产业。其产业链长、覆盖广,上游涉及矿产与核心零部件,中游涵盖整车制造,下游则延伸至销售、服务与后市场。下面将分别绘制上中下游的产业链图谱,并重点剖析中游的整车制造环节。
一、上游:核心原材料与“三电”零部件
上游主要负责提供基础原材料和关键零部件,是整车制造的基础。可细分为:
- 矿产资源:锂、钴、镍、锰、石墨等,这些是动力电池的关键原材料。
- 电池材料:正极材料(如三元锂、磷酸铁锂)、负极材料(石墨)、隔膜、电解液。
- 关键零部件:
- 动力电池:宁德时代、比亚迪、国轩高科、亿纬锂能等,是新能源汽车的“心脏”。
- 驱动电机:永磁同步电机、交流异步电机,厂商如比亚迪、特斯拉、汇川技术。
- 电控系统:整车控制器、电机控制器、电池管理系统(BMS),厂商如字节跳动、华为、联合电子。
- 其他部件:电空调、电制动、电转向、车载充电机等。
- 传统零部件:车身结构件、底盘、内外饰、汽车电子等,也逐步向轻量化、智能化方向升级。
产业链图谱特性:上游矿产价格波动(如碳酸锂价格)直接影响电池成本,进而传导至整车定价。
二、中游:整车制造与技术集成
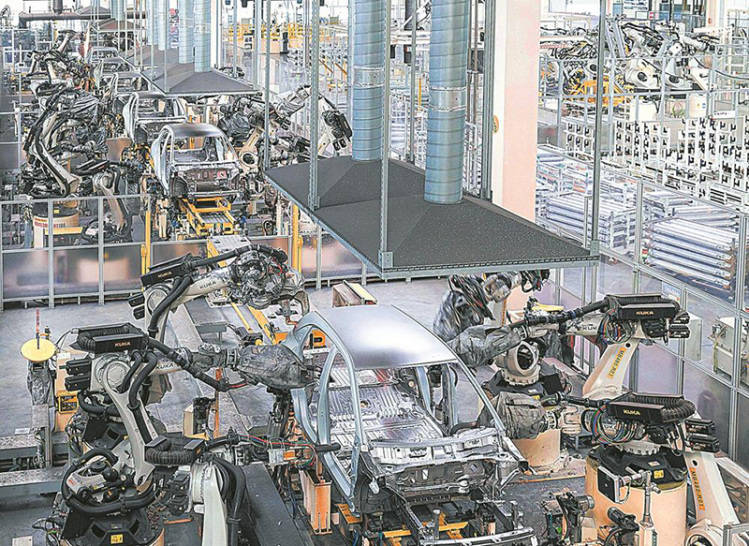
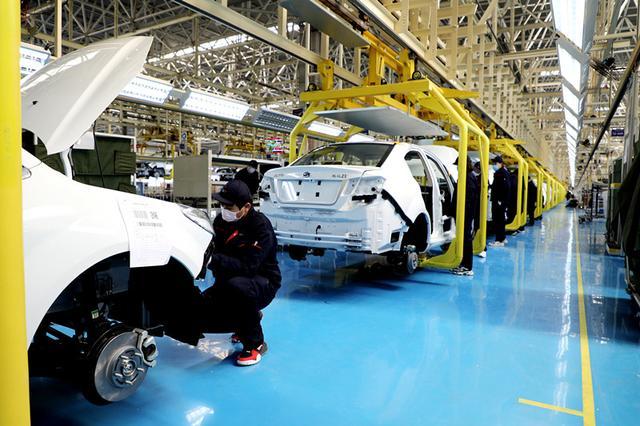
中游是整个产业链的核心环节,负责将上游零部件集成、设计、制造为完整的新能源汽车整车。按车型可分为:
- 纯电动汽车(BEV)
- 插电式混合动力汽车(PHEV)
- 增程式电动汽车(EREV)
- 燃料电池汽车(FCEV)
主要整车企业包括比亚迪、特斯拉、蔚来、小鹏、理想、吉利、广汽埃安、长城、长安等。中游的关键能力体现在:
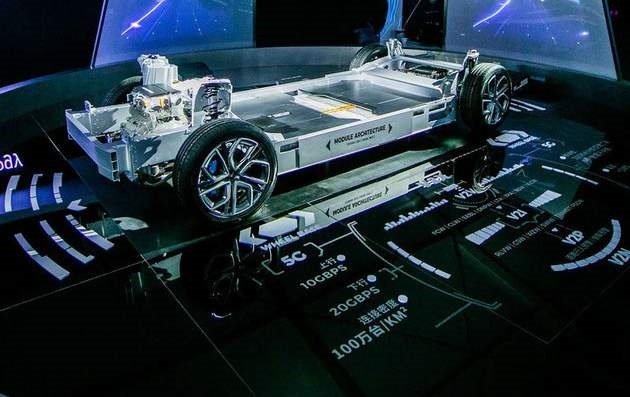
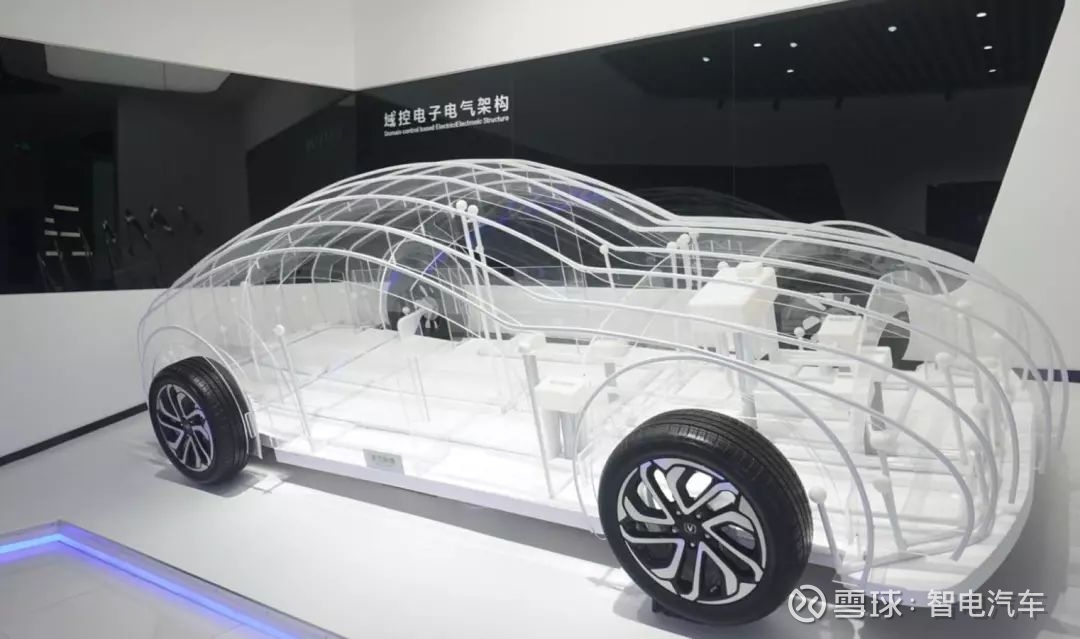
- 平台化开发:如比亚迪e平台3.0、特斯拉400V/800V高压平台,大幅缩短研发周期、降低成本。
- 三电集成:将电池、电机、电控高效整合,提升续航和能效。
- 智能驾驶与座舱:整车成为智能化载体,软件定义汽车,OTA升级,例如华为鸿蒙座舱、特斯拉Autopilot、小鹏城市NGP。
- 供应链协同:整车企业与电池、芯片等上游供应商深度绑定,保障供应安全(如比亚迪自研刀片电池、特斯拉采购宁德时代电池)。
中游连接矿产与用户,对上游具有决定性拉动作用,对下游则有引领和示范效应。
三、下游:销售服务与全生命周期价值链
下游包括新能源汽车的流通、使用和后市场服务,逐渐形成闭环生态:
- 销售渠道:直营店(特斯拉、蔚来)、4S店、线上商城、商超展厅等。
- 充电桩与换电设施:特来电、星星充电、蔚来换电站,是新能源车普及的关键补能体系。
- 后市场服务:维修保养、电池回收梯次利用(如格林美)、保险(特斯拉保险、比亚迪保险)、金融租赁。
- 车电分离与电池银行:换电模式下,电池归属运营方,降低用户购车成本,如蔚来BaaS。
- 软件订阅与增值服务:高级辅助驾驶订阅、车联网会员、OTA付费升级等,提升利润空间。
- 出行运营:网约车、分时租赁(如滴滴、T3出行),扩大新能源汽车消纳量。
汇总产业链简图:
锂/钴/镍(矿) → 正极/负极/电解液/隔膜(材料) → 电池/电机/电控(零部件) → 整车制造(BEV/PHEV/FCEV) → 销售/充电/金融/回收(后市场)
四、整车制造:中游的引擎与变局者
在中游整车领域,竞争格局已由传统巨头独大转向新势力和传统车企两线对决:
- 垂直整合模式(如比亚迪):自研电池、芯片、电机,供应链韧性强,但投入重、风险集中。
- 开放式供应链(如特斯拉、蔚小理):全球化采购,专攻智能驾驶与设计,但受上游结算限制。
宏观上,整车产业成为国家政策驱动、科技与工业突破的抓手,“双碳”目标下将持续替代燃油车,带动庞大的产业链集群。
结论
对于整个产业而言,有一个经验规律:上游看资源,中游看集成能力,下游看用户运营生态。三部分协同分化,将上演持续电驱替代与智能升阶,并催促关键原料回收、芯片补强等多维链条加速发展,成为真正的新一代制造业革命核心图景。
如若转载,请注明出处:http://www.cishidailink.com/product/47.html
更新时间:2026-10-03 11:30:47